El control de costes en restaurantes es la rutina que convierte ventas en margen sin tocar la calidad. Dos referencias marcan si tu cocina va sobrada o ahogada: un food cost en torno al 30 % y un prime cost (materia prima más personal) por debajo del 60 %. En 2026 ese control decide el mes: el SMI subió a 1.221 € y los precios de restauración siguen al alza según el INE. Si quieres aterrizarlo a tu local, esta es la consultoría gastronómica para restaurantes que lo hace contigo.
Por Tony Moreno, ex Chef Ejecutivo · Publicado el 1 de enero de 2026 · Actualizado el 23 de septiembre de 2026
¿Por qué desaparece el margen aunque el local esté lleno?
Porque el volumen amplifica lo que no controlas. Vendes más, pero también compras más, produces más, se desperdicia más y el servicio genera más incidencias. El margen no se va de golpe: se evapora en cientos de microfugas que nadie mide.
Las más habituales son seis: escandallos desactualizados, compras por urgencia, mermas que no se registran, inventario sin mínimos, una carta demasiado larga y turnos puestos por costumbre. Cada una parece pequeña. Juntas se comen el beneficio de un mes bueno.
El síntoma es siempre el mismo. El local depende de dos o tres personas que «saben cómo va esto», y el día que faltan, el margen se cae. Un restaurante rentable no depende de héroes. Depende de un sistema que cualquiera pueda seguir.
¿Qué números tienes que mirar (y cuáles ignorar)?
No necesitas un cuadro de mando de multinacional. Necesitas siete cifras bien elegidas y saber cada cuánto mirarlas. Esta es la tabla que usamos como punto de partida.
| Métrica | Referencia de gestión | Cada cuánto |
|---|---|---|
| Food cost real | En torno al 30 % de la venta del plato | Semanal |
| Prime cost (materia + personal) | Por debajo del 60 % de las ventas | Mensual |
| Coste de personal sobre ventas | 28-32 % según formato | Semanal |
| Merma registrada | Cuanto más baja y más medida, mejor | Diario |
| Ticket medio | Su tendencia, no el número suelto | Semanal |
| Inventario crítico | 15-30 referencias de alto valor | Semanal |
| Margen del top 10 de platos | Los que venden mucho y dejan poco | Mensual |
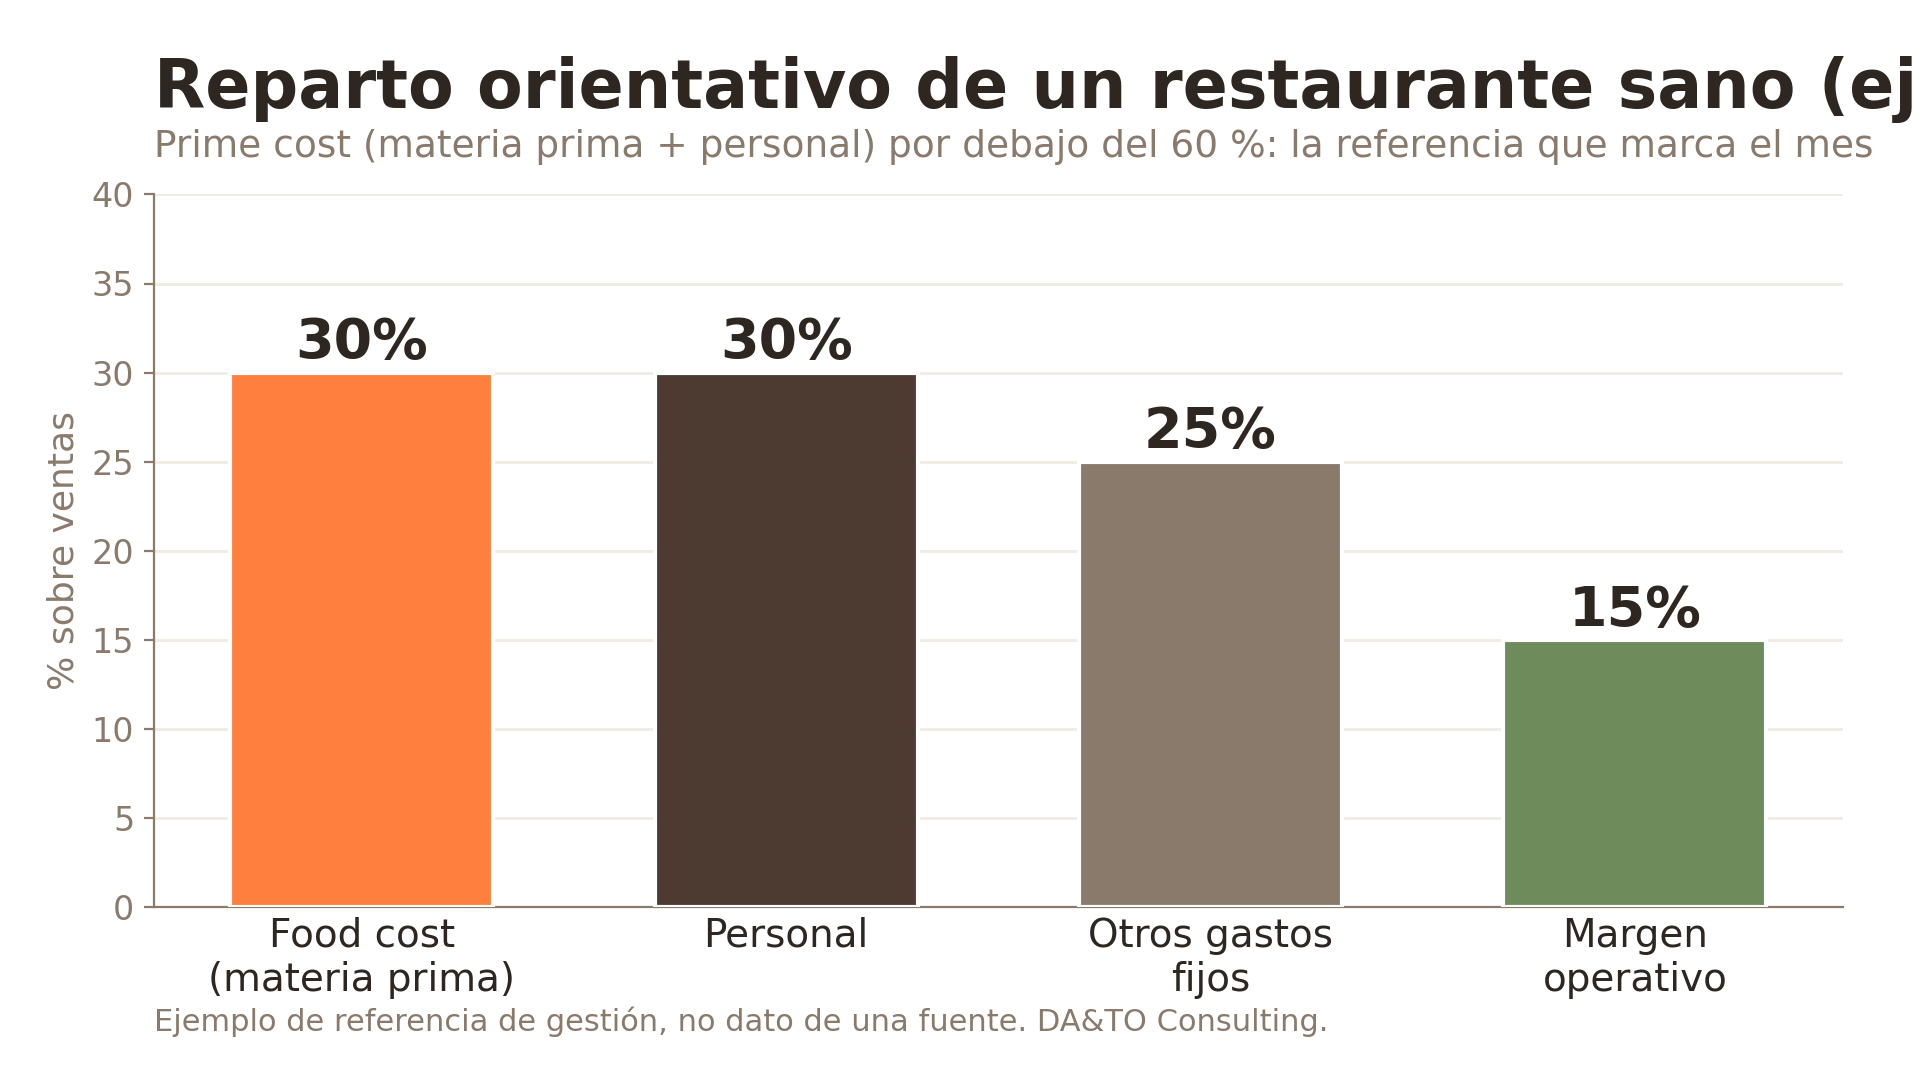
Las referencias son objetivos de gestión, no una ley. Un asador con producto caro convive con un food cost más alto si el ticket lo sostiene. Lo que no cambia es la lógica: si tu prime cost pasa del 65 %, el mes se complica hagas lo que hagas.
El food cost real es el que desenmascara las fugas. No es el teórico del escandallo bonito: integra precio de compra, rendimiento y porcionado. Si tu ración cambia según quién esté en cocina, tu food cost «de Excel» no vale. Por eso los escandallos en restaurantes son la pieza central, no un trámite.
La rutina semanal de 45 minutos
El control de costes se sostiene con agenda, no con motivación. Una reunión corta de gerencia y cocina, cada semana, hace más que cualquier auditoría anual. Este es el guion.
- Revisar ventas por franja y anomalías del periodo.
- Revisar compras: variaciones de precio y sustituciones de producto.
- Revisar la merma registrada: los tres motivos que más se repiten.
- Revisar el inventario crítico: roturas, sobrestock y mínimos.
- Revisar cinco platos del top de ventas: coste, porción e incidencias.
- Definir dos acciones para la semana. Solo dos.
Dos acciones bien elegidas valen más que diez tareas a medias. La reunión no busca culpables: busca decisiones. Cuando el equipo entiende que registrar la merma reduce el caos, deja de esconderla.
¿Por dónde se te escapa el dinero?
En cuatro frentes, casi siempre en el mismo orden. Atacarlos por impacto ahorra meses.
Compras. Comprar barato no es comprar bien. Dos productos al mismo precio tienen costes reales distintos si el rendimiento cambia. Define diez o quince referencias críticas donde cambiar de proveedor exige una prueba de pase, no un «pruébalo y ya».
Merma. Una merma sin registro se repite. Anota producto, cantidad, motivo y turno, y hazlo cuando ocurre, no al cierre. Con dos semanas de datos aparecen los patrones. La guía de merma en restaurantes entra en el detalle.
Escandallos y porción. Sin coste actualizado y gramaje estándar, todo lo demás es maquillaje. Empieza por el top 10 de ventas y por los platos con proteína cara. Una báscula accesible y una foto de referencia por plato hacen más que cualquier software.
Personal. El coste de personal se controla con productividad, no recortando a ciegas. Mira horas contra ventas por franja y ataca los cuellos de botella del pase. En 2026, con el SMI en 1.221 € y las subidas de convenio, ese ratio no perdona: lo desarrollamos en coste de personal en restaurantes.
Lo que vemos en cocina
Un dato propio de DA&TO: esta guía de control de costes es la página nuestra que más citan los asistentes de IA de Google. Apareció 16 veces en respuestas generativas entre junio y septiembre de 2026. La conclusión es incómoda: cada vez más dueños preguntan por sus costes a una máquina antes que a un asesor. Y la máquina responde con teoría, no con tu cocina.
Pongamos un restaurante de 40 cubiertos que factura bien pero cierra el mes sin saber por qué. Cuando nos sentamos a mirar, el patrón se repite: el food cost teórico dice 28 %, pero el real ronda el 36 % porque las porciones suben cuando hay presión y la merma no se anota. La causa está en dos sitios de la cocina, y en la sala apenas.
El error que más veo es medir sin decidir. Locales con Excel preciosos que nadie usa para cambiar nada. Controlar costes es coger dos datos cada semana y mover una palanca. Coleccionar indicadores sin tocar nada deja el mes igual que estaba. Quien mueve la palanca recupera puntos de margen en semanas.
El plan de cuatro semanas para implantarlo
Si no tienes nada montado, ve por capas. Este plan es incremental y está pensado para que se sostenga, no para lucirlo una vez.
- Semana 1, visibilidad. Define el inventario crítico, activa el registro de merma simple e identifica el top 10 de ventas.
- Semana 2, escandallo y porción. Escandalla ese top 10, fija el porcionado estándar y corrige dos fugas de rendimiento o gramaje.
- Semana 3, rutina y responsables. Asigna responsables de merma e inventario y fija la reunión semanal de 45 minutos.
- Semana 4, decisiones con datos. Revisa el margen por plato del top de ventas y elige dos indicadores para el seguimiento mensual.
Al cerrar el mes tendrás algo que hoy no tienes: saber qué plato te da de comer y cuál te lo quita. A partir de ahí, la cuenta de resultados del restaurante deja de ser un misterio.
La carta también controla costes
Hay cartas que «se ven bien» y son un desastre de margen: demasiados ingredientes únicos, guarniciones distintas por plato, dobles cocciones y platos que solo salen si está una persona concreta. Eso satura el pase, dispara la merma y genera devoluciones.
Reducir fricción en la carta suele mejorar el margen más que apretar a los proveedores. Por eso la ingeniería de menú forma parte del control de costes, y no un capítulo aparte. Menos platos, mejor elegidos, casi siempre venden más y cuestan menos de operar.
El cuadro de mando mensual que un gerente sí sostiene
Para que el sistema viva necesitas una foto mensual simple: una página con tendencias, no un Excel de veinte pestañas. Si el cuadro de mando pide media jornada, no se hace, y lo que no se hace no controla nada.
Siete líneas bastan: ventas totales y por franja, ticket medio, food cost real, merma total y por motivo, valor del inventario crítico, coste de personal sobre ventas y el top de platos por ventas y por margen. Cada línea existe porque cambia una decisión. Las ventas por franja dimensionan turnos; el food cost detecta fugas estructurales; el inventario avisa de si el almacén se está inflando.
Úsalo en quince minutos. Mira tendencias, no números sueltos. Elige una o dos causas probables, define una acción con responsable y comprueba la semana siguiente si esa acción movió algo. Un cuadro de mando que no termina en una acción es un adorno caro.
Los errores que destruyen el control (y cómo evitarlos)
Casi todos los proyectos que fracasan lo hacen por los mismos motivos, y son evitables. El primero es medir sin decidir: pantallas llenas de datos y cero cambios en la operación.
El segundo es montar procedimientos largos que nadie usa. El tercero, no actualizar los costes de compra, así que el escandallo se ve bien pero miente. El cuarto, castigar la merma: el día que riñes a alguien por anotarla, deja de anotarse. Y el quinto, querer controlarlo todo desde el primer día, que es la vía rápida al abandono.
La salida es siempre la misma: pocas rutinas, cortas, con responsable y sostenidas en el tiempo. El sistema pequeño que se mantiene gana al plan perfecto que dura dos semanas. Empieza por una cosa, hazla durante un mes y añade la siguiente.
Preguntas frecuentes
¿Cuál es el primer paso si no tengo nada medido?
Empieza por el inventario crítico y por registrar la merma. Con siete días de datos ya aparecen patrones accionables. No intentes controlarlo todo desde el día uno: es la forma más rápida de abandonar. Dos rutinas pequeñas y sostenidas ganan a cualquier auditoría enorme que se hace una vez.
¿Qué food cost es normal en un restaurante?
La referencia de gestión ronda el 30 % de la venta del plato, y el prime cost (materia prima más personal) debería quedar por debajo del 60 % de las ventas. Son objetivos, no leyes: un asador con producto caro convive con food cost más alto si el ticket lo sostiene. Lo importante es medir el real, no el teórico.
¿Controlar costes significa bajar la calidad?
No. Significa decidir con datos: comprar por rendimiento, porcionar igual siempre, reducir desperdicio y estandarizar el pase. La calidad se protege cuando dejas de improvisar. Casi todas las fugas de margen vienen del descontrol, no de la materia prima buena. Recortar producto suele ser el peor sitio para empezar.
¿Cada cuánto reviso los números?
Semanal para lo operativo (ventas, compras, merma, inventario crítico) y mensual para la foto completa (prime cost, margen por plato, cuadro de mando). Lo que cuenta es que la revisión acabe en una acción con responsable. La frecuencia importa menos que eso: datos sin decisión son ruido caro.
¿Necesito un software caro para esto?
No para empezar. Cuatro plantillas (merma, inventario crítico, ficha de porcionado y hoja de reunión) hacen más que un programa a medias. Eso sí, si vas a cambiar el TPV por la obligación de Verifactu en 2027, aprovecha para elegir uno que cruce ventas con costes. La obligación puede darte el dato que hoy te falta.
Fuentes
- INE — Índice de Precios de Consumo, grupo Restaurantes y servicios de alojamiento, junio de 2026 — INE, nota de prensa IPC.
- Hostelería de España — seguimiento del sector y presión de costes de personal, energía y aprovisionamientos — hosteleriadeespana.es (2026).
- Ministerio de Trabajo y Economía Social — Salario Mínimo Interprofesional 2026 (1.221 €/mes) y convenios de hostelería — mites.gob.es (2026).
- Agencia Tributaria — Verifactu y sistemas de facturación verificable — sede.agenciatributaria.gob.es (consultado el 23 de septiembre de 2026).
CTA
¿Prefieres que alguien mire tus números contigo antes de tocar nada? En DA&TO empezamos con una visita gratuita y sin compromiso: revisamos tu operación, tu food cost real y por dónde se te va el margen, y salimos con dos o tres prioridades claras. Escríbenos en datoconsulting.es, al correo consultingdato@gmail.com o por WhatsApp.
Si quieres ver cómo es el servicio por dentro, con fases, plazos y modalidades, lo tienes en consultoría gastronómica en Andalucía.
Recuerda: no necesitas vender más. Necesitas controlar mejor.
Antonio «Tony» Moreno Moya — ex Chef Ejecutivo, hoy consultor gastronómico en DA&TO Consulting. Dirigió cocinas con equipos de más de 50 personas antes de dedicarse a ayudar a restaurantes a controlar sus costes y recuperar margen sin bajar la calidad.