El presupuesto anual de un restaurante se construye de abajo arriba, partida por partida: materia prima por debajo del 35% de las ventas, personal entre el 30% y el 33% (con el salario mínimo en 1.221 € al mes en 2026) y gastos fijos entre el 20% y el 25%. Lo que queda es tu margen. Fija primero cuánto quieres ganar y reparte el resto hacia atrás. Así el número manda sobre el año, y no al revés.
Por Tony Moreno, ex Chef Ejecutivo · Publicado el 21 de octubre de 2026 · Actualizado el 21 de octubre de 2026
¿Para qué sirve el presupuesto anual de un restaurante?
Sirve para saber en enero cuánto puedes gastar cada mes sin comerte el margen. Un presupuesto es tu cuenta de resultados escrita por adelantado: pones las ventas que esperas, les restas lo que cada partida debería costar y compruebas si el año cierra en positivo antes de que empiece.
La mayoría de restaurantes no lo tiene. Trabajan mes a mes, miran el banco en lugar de la cuenta y descubren en marzo que enero fue malo. Con un presupuesto, la desviación salta en la semana dos, no en el cierre del trimestre.
No necesitas un máster para armarlo. Necesitas tus ventas del año pasado, tus escandallos y una hoja de cálculo. Si prefieres que te acompañen la primera vez, esto es parte de lo que hacemos en la consultoría gastronómica en Andalucía: sentarnos con tus números y dejarte el presupuesto montado.
¿Qué partidas lleva y cuánto debe pesar cada una?
Tres bloques grandes se llevan casi todo: materia prima, personal y gastos fijos. El resto es tu margen. Estos son los pesos objetivo sobre ventas que usamos como punto de partida, con el matiz de que cada modelo de negocio mueve la raya.
| Partida | Peso objetivo (% sobre ventas) | Qué vigilar |
|---|---|---|
| Materia prima (food cost) | 28-35% | Escandallos al día y mermas controladas |
| Personal (con cotizaciones) | 30-33% | Al salario bruto hay que sumarle las cotizaciones de empresa |
| Gastos fijos (alquiler, suministros, seguros) | 20-25% | El alquiler solo no debería pasar del 10% |
| Margen operativo | 8-12% | Lo que sobra cuando las tres partidas anteriores están bajo control |
Controla primero el personal si tu carta es amplia y de servicio en sala; controla primero la materia prima si trabajas producto de coste alto. El peso que más se dispara es el que menos miras.
Un aviso sobre el personal, porque es donde más gente se engaña. El salario mínimo quedó en 1.221 € al mes en 2026, en 14 pagas, según el Real Decreto 126/2026. Pero a ese bruto hay que sumarle lo que paga la empresa a la Seguridad Social: solo por contingencias comunes, el 23,60%, y con desempleo y el resto de conceptos el coste real ronda un tercio más que el salario. Presupuesta el coste empresa, no la nómina que ve el trabajador.
¿Cómo se hace, paso a paso?
El orden importa. Primero las ventas, luego los costes, al final el margen. Hazlo en una tarde con estos pasos.
- Reúne las ventas reales de los últimos 12 meses (una semana). Sácalas del TPV, mes a mes, separando comidas y cenas si puedes. Esa es tu base; sin histórico, arrancas a ciegas.
- Marca la estacionalidad (un día). Noviembre y diciembre no se parecen a febrero. Reparte la venta anual esperada por meses con el patrón real de tu local, no en doceavos iguales.
- Pon el food cost objetivo por familia (dos o tres días). Con tus escandallos al día, calcula qué porcentaje de cada venta se va en materia prima y fíjalo como techo.
- Calcula el coste de personal con cotizaciones (un día). Cuadrante por cuadrante, mes a mes, con el coste empresa. Revisa el coste de personal contra la venta prevista de cada mes, no contra la media.
- Lista los fijos uno a uno (medio día). Alquiler, suministros, seguros, cuotas, software. Súbelos con la inflación: el IPC cerró septiembre de 2026 en el 4,9% anual.
- Resta y comprueba el margen (medio día). Ventas menos las tres partidas. Si el margen no llega a tu objetivo, no maquilles el número: ajusta precios, carta o plantilla hasta que cuadre.
- Revísalo cada mes (media hora al mes). El presupuesto que no se compara con lo real cada mes es un adorno. La cuenta de resultados mensual es la que te dice si vas por el camino.
Un ejemplo con números para 2027
Pongamos un restaurante de 50 cubiertos que factura 420.000 € al año (ejemplo hipotético, para ver el reparto). Con los pesos objetivo, el presupuesto quedaría así: unos 134.000 € en materia prima (32%), 130.000 € en personal con cotizaciones (31%), 92.000 € en gastos fijos (22%) y un margen cercano a 42.000 € (10%), con el resto para imprevistos.
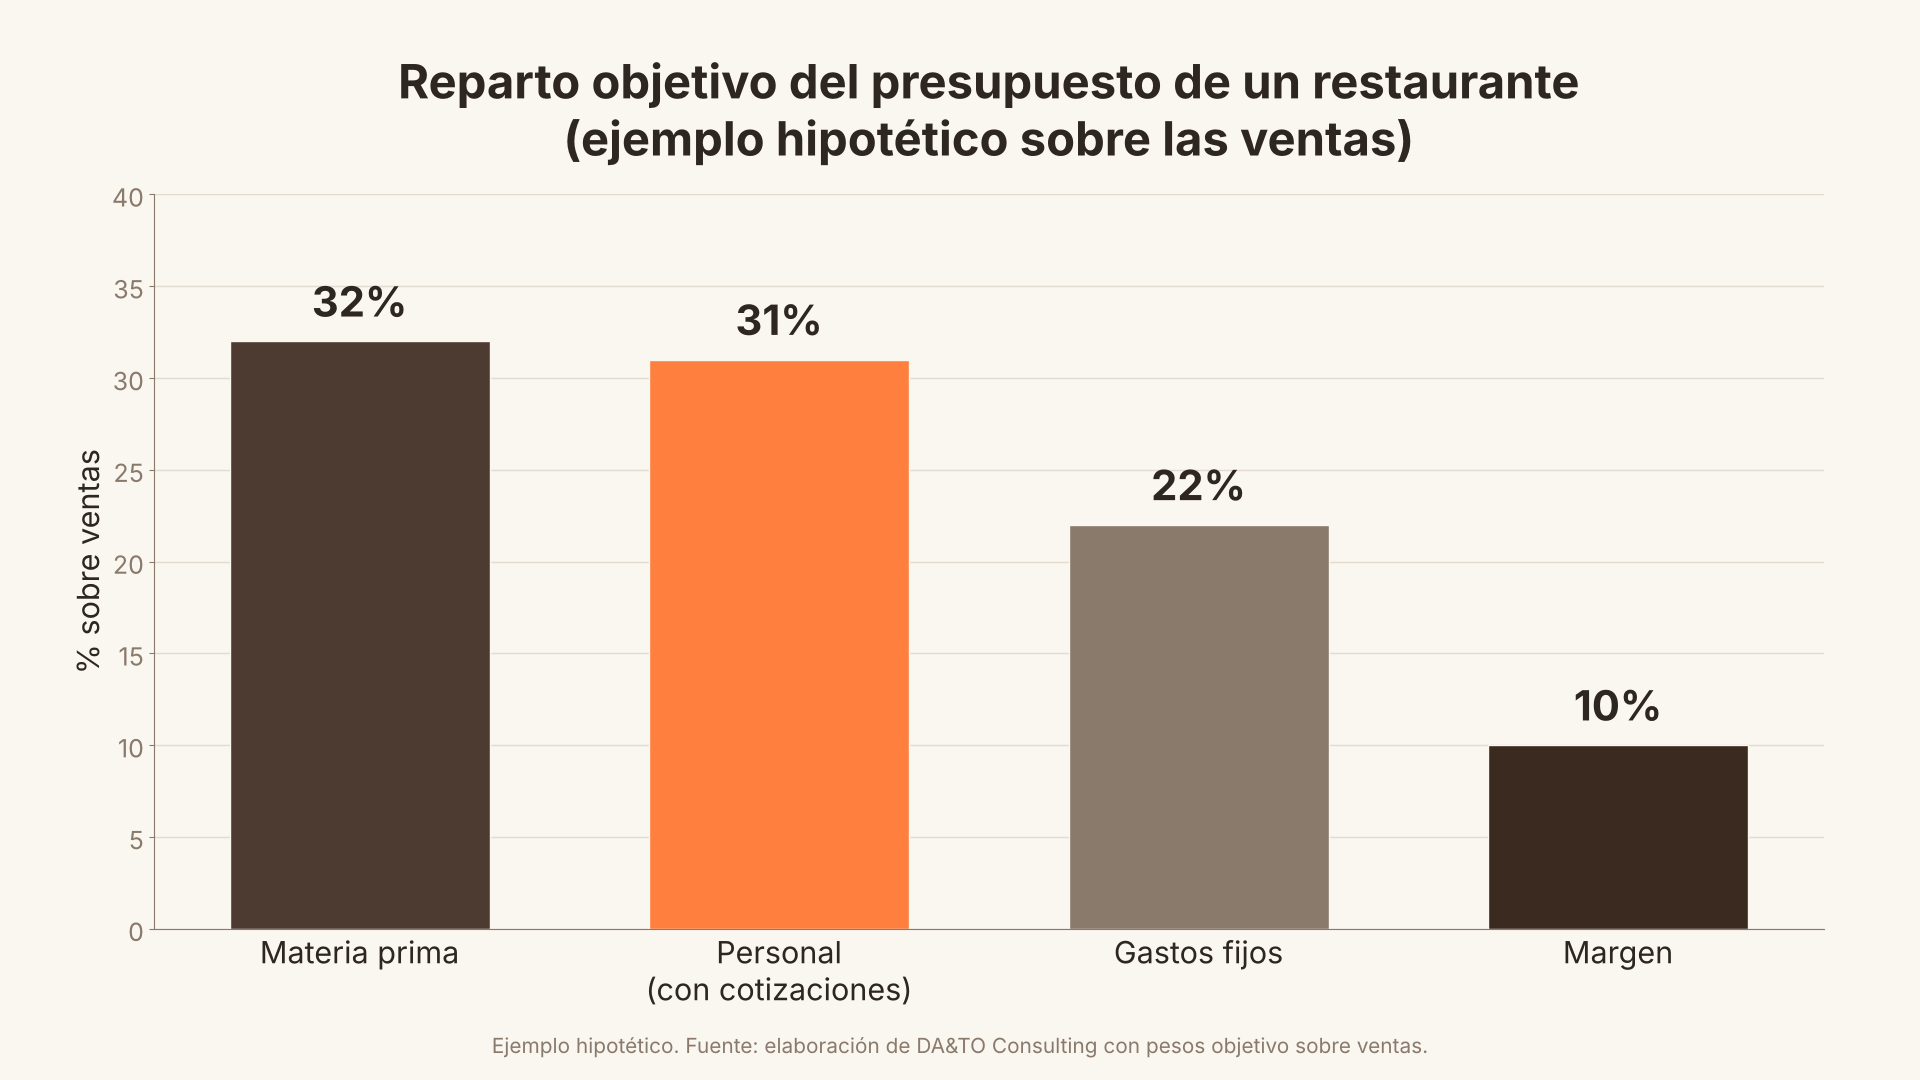
El ejercicio vale por lo que enseña: dónde duele antes de que ocurra. Si en este ejemplo el personal se va al 36%, el margen desaparece aunque las ventas suban. Por eso se presupuesta antes: para decidir en noviembre, no para lamentarlo en junio. Si quieres el porqué de cada partida, está en la guía de control de costes en restaurantes.
Lo que vemos en cocina
En las visitas de DA&TO de enero a octubre de 2026 (alrededor de 30 restaurantes, casi todos de propietario particular y de 50-60 cubiertos, sobre todo en Andalucía oriental), el food cost medio que encontramos en la primera visita supera el 35% de la facturación. Y hay un dato que lo explica casi todo: alrededor del 80% de esos locales no sabía su food cost real antes de que llegáramos.
Ese es el punto. No se puede presupuestar lo que no se mide. El dueño que no conoce su food cost tampoco puede ponerle un techo en el presupuesto, así que la materia prima manda sobre él todo el año. El primer presupuesto útil casi nunca empieza por una hoja de cálculo bonita: empieza por hacer los escandallos que faltan.
Preguntas frecuentes
¿Cuándo hay que preparar el presupuesto del año siguiente?
Entre noviembre y diciembre, con las ventas de los diez primeros meses ya cerradas y la campaña de Navidad a la vista. Así entras en enero con el año repartido por meses y con los precios revisados, en lugar de improvisar el primer trimestre.
¿Qué porcentaje de las ventas debería ir a materia prima?
Entre el 28% y el 35% sobre ventas, según el tipo de cocina y el ticket. Un gastronómico de producto caro vive cómodo arriba; un menú del día necesita apretar abajo. Lo decide tu escandallo, no una cifra genérica del sector.
¿Cuánto cuesta de verdad un empleado para el presupuesto?
Más que su nómina. Al salario bruto hay que sumarle la cotización de empresa: el 23,60% por contingencias comunes y, con desempleo y demás, cerca de un tercio más. Un sueldo de 1.400 € al mes cuesta a la empresa alrededor de 1.850 €.
¿Me sirve el presupuesto si acabo de abrir y no tengo histórico?
Sí, con más cautela. Sin ventas propias, arranca de una previsión prudente por cubiertos y ticket medio, revísala cada dos semanas y corrige rápido. El primer año el presupuesto es un borrador vivo, no una ley.
¿Cada cuánto hay que revisar el presupuesto?
Una vez al mes, comparándolo con la cuenta de resultados real. La desviación del mes te dice qué partida se está yendo mientras aún puedes reaccionar. Un presupuesto que se mira solo en diciembre no sirve para corregir nada.
Fuentes
- Real Decreto 126/2026, de 18 de febrero, por el que se fija el salario mínimo interprofesional para 2026 — BOE, 19 de febrero de 2026 (1.221 €/mes, 17.094 €/año en 14 pagas).
- INE — Índice de Precios de Consumo, septiembre de 2026 — tasa anual general del 4,9%; publicado el 14 de octubre de 2026.
- Tesorería General de la Seguridad Social — bases y tipos de cotización 2026 — tipo de contingencias comunes a cargo de la empresa, 23,60%.
- Agencia Tributaria — IVA en hostelería y restauración — tipo reducido del 10% en los servicios de restauración.
¿Quieres montar el presupuesto de 2027 sin dejarte una partida fuera? Pedimos una visita gratuita y sin compromiso, nos sentamos con tus números y te decimos por dónde se te va el margen. Escríbenos en datoconsulting.es, al correo consultingdato@gmail.com o escríbenos por WhatsApp.
Antonio «Tony» Moreno Moya es ex Chef Ejecutivo, con años dirigiendo equipos de más de 50 personas en cocina y sala. En DA&TO Consulting ayuda a restaurantes a recuperar margen con control de costes, escandallos y procesos, contándolo desde dentro de la cocina y con números.